Kas laukia būstą nuomojančių nelegaliai

Kas laukia būstą nuomojančių nelegaliai

Naujienos Lietuvoje ir pasaulyje

Delfi, 2014 05 04

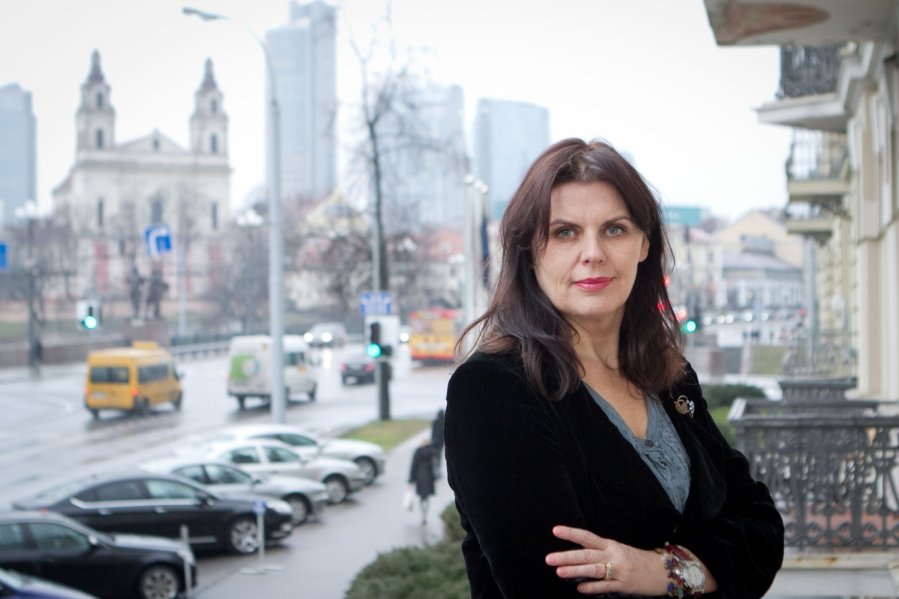
Erika Fuks su mokesčių ekspertės R. Bilkštytės komentarais

Lietuvoje būsto nuomos rinka dar tik besivysto, tačiau Mokesčių inspekcijos turimi duomenys ir nuomos statistika prasilenkia: akivaizdu, kad dauguma turtą nuomojančių gyventojų mokesčių nemoka.

DELFI skelbė, kad Lietuvoje 93 proc. asmenų gyvena nuosavame būste, o 7 proc., nuomojasi. Statistikos departamento duomenimis, Lietuvoje balandį gyveno 2,937 mln. žmonių. Skaičiuojant proporcijas: 2,731 mln. gyventojų įsikūrę nuosavame būste, o daugiau nei 205 tūkst. žmonių nuomojasi.

Mokesčių inspekcijos duomenimis, pajamas iš nekilnojamojo turto (NT) nuomos 2011 m. gavo 43,1 tūkst. žmonių, kai 2012 m. – 44,2 tūkst. žmonių. Net jei kiekvienas jų nuomotų po 2-3 butus, mokesčiai mokami ne nuo viso išnuomojamo turto.

Atitinkamai, pajamų suma iš NT nuomos 2011 m. sudarė – 322,591 mln. Lt, o 2012 m. šios pajamos paaugo 10 proc., iki 354,601 mln. Lt.

Mokesčių ekspertai paaiškina, kad dažniausiai už NT nuomą gautos pajamos apskaitomos esant dviems priežastims: kai turtą išsinuomoja institucijų darbuotojai, pavyzdžiui, ambasados, tarptautinių įmonių atstovybės, taip pat tuo atveju, kai mokesčių vengiančius žmones pastebi Mokesčių inspekcija.

Tada gyventojų pareikalaujama sumokėti mokesčius už visą nuomos laikotarpį ir skiriama 20-50 proc. nesumokėtų mokesčių dydžio bauda.

Papasakojo, kaip pagavo

Vilniuje gyvenanti Aušra (vardas ir pavardė DELFI žinomi) papasakojo, kaip su ja susisiekė Mokesčių inspekcija.

„Prieš kelerius metus nuomavausi butą ir savininkai man nieko nesakė dėl to, ar nuoma vyksta su leidimais, ar be jų. Pirmus mėnesius darydama pavedimus už nuomą, mokėjimo paskirtyje taip ir nurodydavau: mokestis už nuomą. Po to šeimininkai manęs paprašė taip nebenurodyti, tad nepamenu, ar nurodydavau kitą tikslą, ar mokėdavau grynaisiais“, – pasakojo pašnekovė.

Mergina pamena, kad praėjus keletui metų po pirmųjų pavedimų su ja susisiekė Mokesčių inspekcija ir paklausė, už ką ji mokėjusi inspektorių įvardintiems asmenims.

„Nors buvo praėję pakankamai daug laiko, aš jau gyvenau kitoje vietoje, prieš tai – keliavau po užsienį, nepalaikiau jokių ryšių su minėtais nuomotojais, bet teko viską paaiškinti. Kaip supratau, problema buvo ta, kad jie nuomojo kelis butus ir Mokesčių inspekcija tai pastebėjo“, – dėstė Aušra.

Ji po mokesčių inspektorių skambučio pasikalbėjo su anksčiau būstą jai nuomojusiais žmonėmis – jie taip pat jau buvo sulaukę žinių iš inspektorių ir turėjo sumokėti išvengtus mokesčius bei baudą.

„Manau, dažnu atveju nuomotojai mokesčių nemoka dėl to, kad gali sutaupyti jų sąskaita arba už patrauklesnę kainą išnuomoti būstą“, – svarstė mergina.

Nemoka, nes svarbius kiekvienas litas

Tai, kad gyventojai paslaugų sferoje vengia mokesčių, patvirtina ir mokesčių konsultavimo įmonės „Fidexperta“ vadovė“ Rūta Bilkštytė. Pasak jos, tokia situacija yra susiklosčiusi daugumoje valstybių.

„Nepasakyčiau, kad nuomos rinkoje yra didesnis šešėlis negu kitose veiklose. Tai yra normali pasaulinė praktika, kad didžiausias šešėlis yra ten, kur gyventojai teikia paslaugas kitiems gyventojams. Analogiška situacija pastebėta net Skandinavijoje, nes iš principo, nei vienam iš gyventojų nereikia kvito ar kokio kito dokumento. Šešėlis kirpėjų, namų tvarkytojų ir kitų paslaugų teikėjų segmente visada yra didžiausias, niekuo Lietuva ypatingu šioje vietoje nepasižymi, tai – trafaretinė situacija“, – sako ji.

Specialistė vardija tam keletą priežasčių: gyventojai dažniausiai už paslaugas moka iš savo atlyginimo, jiems tas pats, ar atsiskaityti kortele, ar grynaisiais, o galutinė kaina – reikšminga. Antra vertus, „išgaudyti“ šešėlinius mokėjimus tarp gyventojų yra sudėtinga ir brangu.

Tačiau R. Bilkštytė atkreipia dėmesį, kad nuomotojams, nemokantiems mokesčių, sudėtingiau iš nedrausmingų nuomininkų išsireikalauti nuomą, taip pat prisiteisti patirtus nuostolius, jei nuomininkai būstą apgadina.

„Iš principo, dar nei vienoje šalyje nepanaikintas šešėlis tarp fizinių asmenų teikiamų paslaugų. Sąlygiškai jis yra didesnis tose valstybėse, kur šešėlis didesnis ir tarp verslo subjektų. Verslo liudijimai šiuo atveju yra būdas surinkti mokesčių iš šešėlinės ekonomikos. Nors mokesčiai nėra dideli, bet jie vis tiek mokami. Jeigu jie būtų brangesni, šešėlis būtų dar didesnis“, – mano R. Bilkštytė.

Skaičiuojama, kad Latvijoje ir Estijoje besinuomojančių žmonių yra daugiau nei Lietuvoje, atitinkamai: 19 ir 18 proc. Jungtinėje Karalystėje nuomojasi apie 32 proc. visų gyventojų, Vokietijoje – 47 proc., Šveicarijoje – 55 proc.

Kaip nuomoti teisėtai?

Mokesčių inspekcija primena, kad jau nuo 2010 metų sausio gyventojų vykdoma nekilnojamojo turto nuoma individualiai veiklai nepriskiriama.

Tai reiškia, kad nuomą galima vykdyti keliais būdais. Pirmas – įsigijus verslo liudijimą, su kuriuo galima tik gyventojams nuomoti tik gyvenamosios paskirties patalpas.

„Nekilnojamąjį turtą nuomojant tik gyventojams galima įsigyti verslo liudijimą, sumokant fiksuoto dydžio pajamų mokestį. Gautas nuomos pajamas taip pat privaloma deklaruoti iki kitų metų gegužės 1 d. Šiuo metu nėra ribojama, kiek būtų galima nuomoti su vienu verslo liudijimu. Vadinasi, su vienu verslo liudijimu galima nuomoti ir kelis butus“, – primena Mokesčių inspekcija.

Neįsigijus verslo liudijimo bei patalpas nuomojant gyventojams, 15 proc. pajamų mokestį apskaičiuoja ir sumoka į biudžetą pats nuomotojas. Tuomet pakanka su nuomininku sudaryti nuomos sutartį ir gautas pajamas už turto nuomą deklaruoti iki kitų metų gegužės 1 d.

„Nuomojant juridiniams asmenims – mokesčius apskaičiuoja ir sumoka išmoką išmokėjęs juridinis asmuo. Kitų mokesčių – privalomojo sveikatos draudimo ir valstybinio socialinio draudimo įmokų nėra“, – dėsto Mokesčių inspekcija.

Juridiniams asmenims turtą nuomavęs gyventojas šių pajamų deklaruoti neprivalo, tačiau jam savarankiškai reikia mokėti privalomojo sveikatos draudimo įmokas, jei jis nėra apdraustas.

„Valstybinė mokesčių inspekcija, siekdama užtikrinti pajamų apskaitymo už būsto nuomą ir mokesčių sumokėjimo kontrolę, atlieka asmenų, savo vardu įregistravusių daug gyvenamosios ir komercinės paskirties nekilnojamojo turto, analizę. Tai leidžia identifikuoti tuos asmenis, kurie galimai nuomoja turtą ir nedeklaruoja gautų pajamų, o jų atžvilgiu atliekami stebėsenos ir taikomi kontrolės veiksmai. Remiantis kitais informacijos šaltiniais, yra nustatomi galimai gyvenamosios ir komercinės paskirties nekilnojamojo turto nuomos pajamų nedeklaruojantys asmenys. Jiems taip pat taikomos poveikio priemonės, siekiant užtikrinti gautų pajamų deklaravimą“, – komentavo Mokesčių inspekcija.

Visgi, mokesčių teisininkai paaiškina, kad būtent dėl to, jog būsto nuoma nebepriskiriama individualiai veiklai, tapo sudėtingiau surinkti tokius mokesčius, mat nuomotojas gali žadėti, jog susimokės mokesčius metų pabaigoje, bet to nepadaryti.


Ar apmokestinamos PVM draudimo paslaugos, teikiamos kartu su transporto nuomos paslaugomis?

Ar apmokestinamos PVM draudimo paslaugos, teikiamos kartu su transporto nuomos paslaugomis?

aktualijos

Apskaitos, audito ir mokesčių aktualijos, 2014-04-22 Nr. 16

Rūta BILKŠTYTĖ

Mokesčių ekspertė,

UAB „Fidexperta“ vadovė

Situacija

Nuolatinis Lietuvos gyventojas planuoja steigti uždarąją akcinę bendrovę ir teikti automobilių nuomos paslaugas. Numatoma visus automobilius drausti KASKO ir transporto priemonių valdytojų civilinės atsakomybės draudimais. Taip pat klientams bus suteikta galimybė įsigyti papildomą draudimą, kuriuo nuomininkas galės sumažinti savo atsakomybę iki minimumo, t. y. 0. Pagrindiniai įmonės klientai bus užsienio piliečiai, atvykę į Lietuvą. Kita klientų dalis – Lietuvos Respublikos piliečiai ir įmonės.

Nuomojami automobiliai bus skirti naudoti Lietuvos Respublikos teritorijoje. Norint išnuomotą automobilį naudoti ne Lietuvos Respublikos teritorijoje, o užsienyje klientas turės tai nurodyti prieš išsinuomodamas automobilį

Prievolė registruotis PVM mokėtoju

Remiantis Pridėtinės vertės mokesčio įstatymo (toliau – PVMĮ) 71 str. 2 dalimi, Lietuvos apmokestinamas asmuo privalo registruotis PVM mokėtoju ir skaičiuoti PVM bei mokėti jį į biudžetą, kai bendra atlygio už ekonominę veiklą, vykdomą šalies teritorijoje, suma per metus (paskutiniuosius 12 mėnesių) viršija 155 000 litų.

Registruotis PVM mokėtojais ir skaičiuoti PVM bei mokėti jį į biudžetą turi bet kokio pobūdžio ekonominę veiklą vykdantis Lietuvos Respublikos juridinis arba fizinis asmuo. Ekonominė veikla apima bet kokią veiklą, kurią vykdo ūkio subjektas, veikdamas kaip toks, t. y. siekdamas gauti bet kokių pajamų. Kad veikla būtų laikoma ekonomine veikla, ji turi būti atlygintina, t. y. veikla, kurią vykdant siekiama gauti bet kokių pajamų (neatsižvelgiant į tokios veiklos tikslą ar rezultatus – įskaitant pelno siekimą). Tai reiškia, kad ekonominė veikla suprantama pačia plačiausia prasme, išskyrus darbo veiklą bei valstybių ir savivaldybių veiklą.

Automobilių nuomos paslaugos pakliūna į ekonominės veiklos apibrėžimą. Jos yra teikiamos už atlygį, taigi pagrindinis jų tikslas – gauti pajamų.

Vis dėlto, nagrinėjamoje situacijoje Lietuvos gyventojui įsteigus uždarąją akcinę bendrovę, iš karto registruoti ją PVM mokėtoju pareigos nebus. Ši pareiga atsiras tuomet, kai atlygis iš vykdomos automobilių nuomos pasieks 155 000 litų per metus (per paskutiniuosius 12 mėnesių). Tačiau atsižvelgiant į veiklos pobūdį, patiriamas išlaidas, galima registruotis PVM mokėtoju savanoriškai, nepasiekus minėtos ribos.

Paslaugos suteikimo vieta

Transporto nuomos paslaugų suteikimo vieta priklauso nuo to, ar teikiama ilgalaikė ar trumpalaikė transporto priemonių nuoma. Trumpalaikė transporto priemonių nuoma būtų tuo atveju, jei nuomos paslaugos teikiamos ne ilgiau kaip 30 dienų. Tuo tarpu ilgalaikė – jei jos teikiamos ilgiau nei 30 dienų.

Pagrindinės paslaugų vietos nustatymo taisyklės yra šios:

1. Trumpalaikės transporto priemonės nuomos paslaugos laikomos suteiktomis šalies teritorijoje tuo atveju, kai nuomojama transporto priemonė pirkėjui fiziškai perduodama šalies teritorijoje. Šiuo atveju neturi reikšmės, kas yra paslaugų gavėjas – juridinis ar fizinis asmuo, įsikūręs ar gyvenantis Lietuvoje ar užsienio valstybėje (PVMĮ 13 str. 12 d.).

2. Ilgalaikės transporto priemonės nuomos paslaugos, teikiamos asmeniui, kuris nėra apmokestinamasis asmuo, laikomos suteiktomis šalies teritorijoje tuo atveju, kai šis asmuo yra įsikūręs šalies teritorijoje. Taigi, ilgalaikės transporto priemonės nuomos neapmokestinamajam asmeniui teikimo vieta – pirkėjo šalyje.

3. Ilgalaikės transporto priemonės nuomos paslaugos, teikiamos apmokestinamajam asmeniui, bus laikomos suteiktomis toje valstybėje, kurioje yra įsikūręs apmokestinamasis asmuo (PVMĮ 13 str. 13 d.).

Faktiškai automobiliai paslaugos pirkėjams bus perduodami Lietuvoje. Paslaugos suteikimo vieta bus nustatoma pagal ką tik aptartas taisykles. Nagrinėjamoje situacijoje pagrindiniai paslaugos pirkėjai bus užsienyje įsikūrę fiziniai asmenys. Trumpalaikės transporto priemonės nuomos atveju, paslaugos suteikimo vieta bus laikoma Lietuva, neatsižvelgiant į tai, kur būtų naudojama transporto priemonė – Lietuvoje ar užsienio valstybėje.

Ilgalaikės nuomos atveju, bus taikoma antroji taisyklė – nuomos paslauga bus laikoma suteikta toje valstybėje, kurioje įsikūręs paslaugos pirkėjas. Tokiu atveju uždarajai akcinei bendrovei gali kilti prievolė registruotis PVM mokėtoju kitose valstybėse, kur teikiamos transporto priemonių nuomos paslaugos.

Paslaugos pirkėjai gali atvykti iš įvairių šalių, todėl uždarajai akcinei bendrovei būtų paprasčiau teikti tik trumpalaikės nuomos paslaugas, tuomet nekiltų galimų prievolių dėl registravimosi PVM mokėtoju kitose šalyse.

Dėl transporto nuomos ir draudimo paslaugų atskyrimo

PVM įstatymo ketvirtame skyriuje yra numatyti atvejai, kada prekės ir paslaugos neapmokestinamos PVM. Viena iš neapmokestinamų PVM paslaugų kategorijų yra draudimo paslaugos. Remiantis PVMĮ 27 straipsniu, PVM yra neapmokestinamos visų rūšių draudimo ir perdraudimo paslaugos.

Remiantis PVMĮ 15 str. 5 d. 2 punktu, į apmokestinamąją vertę visais atvejais įtraukiama su prekės ar paslaugos teikimu susijusių ir pirkėjui tenkančių išlaidų vertė. Tokios išlaidos gali būti, pavyzdžiui, pakavimo, transportavimo ar draudimo išlaidos.

Atsižvelgiant į nagrinėjamą situaciją, automobilių nuomos paslaugos yra Lietuvos Respublikos PVM objektas, todėl būtų apmokestinamos taikant standartinį PVM tarifą.

Dėl prievolės mokėti PVM šioje situacijoje reikia išsiaiškinti, ar nuomos ir turto – automobilių, kuris yra nuomos dalykas, draudimo paslaugos PVM atžvilgiu yra vienas paslaugų teikimas, kuriam reikia taikyti vieną PVM tarifą, ar tai yra savarankiški sandoriai, kuriuos reikia vertinti atskirai, kiek tai susiję su apmokestinimu PVM. Jei automobilių nuomos ir automobilių draudimo paslaugos PVM atžvilgiu būtų laikomas vienu paslaugų teikimu, automobilių nuomos paslaugos, kartu su draudimo paslaugomis, būtų apmokestinamos taikant standartinį PVM tarifą. Jei automobilių nuoma ir automobilių draudimas būtų savarankiški sandoriai, automobilių nuomos paslaugos būtų apmokestinamos PVM, o automobilių draudimo paslauga PVM būtų neapmokestinama, remiantis jau minėtu PVMĮ 27 str.

Pagal Europos Sąjungos Teisingumo Teismo (toliau – ESTT) praktiką, tam tikromis aplinkybėmis keli formaliai atskiri paslaugų teikimai, kurie gali būti vykdomi atskirai, todėl atskirai apmokestinami arba atleidžiami nuo mokesčio, turi būti laikomi vienu sandoriu, kai jie nėra savarankiški (Nr. C-425/06, Nr. C-276/09). Vienu sandoriu, be kita ko, laikoma, kai dvi ar daugiau dalių ar veiksmų, kuriuos atlieka apmokestinamasis asmuo, yra taip glaudžiai susiję, kad objektyviai sudaro vieną ekonomiškai neskaidomą paslaugą, kurios padalijimas būtų dirbtinis (Nr. C-41/04, Nr. C-111/05).

Norint nustatyti, ar atlikti paslaugų teikimai yra keli savarankiški teikimai, ar vienas teikimas, reikia atsakyti į kelis klausimus:

  • Ar papildoma paslauga laikoma papildančia pagrindinę paslaugą?
  • Ar sąskaitos faktūros paslaugoms išrašomos atskirai?
  • Ar teikiamų paslaugų kainos nustatomos atskirai?
  • Ar paslaugos gavėjas turi teisę apdrausti turtą savo pasirinktoje draudimo įstaigoje?

Net ir pateikus atsakymus į šiuos klausimus, reikia turėti omenyje, kad nėra absoliučios taisyklės paslaugų teikimo apimčiai PVM atžvilgiu nustatyti, todėl, siekiant nustatyti paslaugų teikimo apimtį, reikia atsižvelgti į aplinkybių, kuriomis sudaromas atitinkamas sandoris, visumą.

Jei paslauga klientams yra ne tikslas, o priemonė geriausiomis sąlygomis naudotis teikėjo teikiama pagrindine paslauga, tokia aplinkybė leistų paslaugų teikimą laikyti vienu teikimu.

Jei paslaugoms išrašomos atskiros sąskaitos faktūros, paslaugų kainos taip pat nustatomos atskirai, tokios aplinkybės vėlgi rodytų, kad egzistuoja savarankiški teikimai. Tačiau tai, remiantis ESTT praktika, taip pat neturi lemiamos reikšmės (Nr. C-224/11).

Reikia atsižvelgti ir į paslaugos gavėjo galimybę pasirinkti. Jei jis turi teisę apdrausti turtą savo pasirinktoje draudimo įstaigoje, tai taip pat lems paslaugų, kaip dviejų savarankiškų teikimų, vertinimą.

Draudimo paslaugų apmokestinimas PVM

Aptariama situacija negali būti vertinama vienareikšmiškai. Transporto priemonių nuomos atveju iš esmės nuomininkas yra suinteresuotas gauti visiškai paruoštą transporto priemonę fiksuotam laikotarpiui už jam priimtiną kainą. Apdraudusi automobilius KASKO ir transporto priemonių valdytojų civilinės atsakomybės draudimais, įmonė nuomininkui perduotų jau apdraustą automobilį. Todėl nuomininkas neturėtų galimybės pasirinkti išsinuomoti automobilį su draudimu ar be jo. Šiuo atveju nuomininkui draudimas nesudarytų jokio atskiro tikslo ir poreikio, tačiau padarytų pagrindinės nuomos paslaugos vartojimą patrauklesnį. Automobilio draudimo išlaidos yra glaudžiai susijusios su turto nuomos sandoriu, jos tenka pačiai įmonei.

PVM tikslais šiuo atveju turėtų būti laikoma, kad sudaromas vienas automobilio nuomos paslaugos teikimo sandoris, į kurio apmokestinamąją vertę, remiantis minėtomis PVM įstatymo 15 str. 5 dalies nuostatomis, turėtų būti įtraukiamos įmonės patirtos draudimo išlaidos.

Dėl papildomo draudimo situacija būtų vertintina kitaip. Nuomojantis automobilį, nuomininkas gali pasirinkti ir kitą draudimo bendrovę bei įsigyti papildomą draudimą joje. Pasirinkus papildomą draudimą, nuomininkas savo atsakomybę sumažina iki minimumo. Taigi tai gali būti vertinama kaip atskiras sutarties tikslas – siekis riboti nuomininko atsakomybę nelaimingo atsitikimo atveju. Todėl papildomo draudimo atveju turėtų būti laikoma, kad sudaromi du atskiri sandoriai – automobilio nuomos ir papildomo draudimo. Papildomo draudimo išlaidos neturėtų būti traukiamos į apmokestinamąją vertę ir apmokestinamos PVM. Tokio draudimo išlaidos pakliūtų į PVMĮ 27 str. taikymo sritį. Tokiu atveju kiltų prielaida susidaryti mišriai veiklai.

Taigi, vertinant transporto nuomos ir draudimo paslaugas, reikia atsižvelgti į aplinkybių visumą, įvertinti, teikiamų paslaugų tikslą, kaip išrašomos sąskaitos faktūros, nustatomos paslaugų kainos ir kokia yra paties nuomininko pasirinkimo galimybė įsigyjant šias paslaugas – būtina įvertinti kiekvieną sandorį ir sutartį individualiai.

Kada gyvybės draudimo išmoka neapmokestinama gyventojų pajamų mokesčiu?

Kada gyvybės draudimo išmoka neapmokestinama gyventojų pajamų mokesčiu?

aktualijos

Apskaitos ir audito ir mokesčių aktualijos

2014-04-08 Nr. 14

Mokesčių ekspertė,

UAB „Fidexperta“ vadovė

Rūta BILKŠTYTĖ

Situacija

Gyventojas 2004 m. kovo 16 d. sudarė 15 metų laikotarpio gyvybės draudimo sutartį. Sutartyje numatyta, kad draudimo išmoka išmokama ne tik įvykus draudžiamajam įvykiui, bet ir pasibaigus sutarties galiojimo terminui. Po 10 metų, 2014 m. kovo 31 d., gyventojas nusprendė nutraukti gyvybės draudimo sutartį.

Klausimas

Ar draudimo bendrovė privalo išmokėti gyventojui draudimo išmoką? Jei draudimo bendrovė išmokės išmoką, ar ši išmoka apmokestinama gyventojų pajamų mokesčiu (GPM)?

Gyvybės draudimas – tai turtinių interesų, susijusių su fizinio asmens gyvybe ir (ar) kapitalo kaupimu, draudimas, kai dėl draudžiamųjų įvykių – apdraustojo mirties, draudimo sutartyje nustatyto termino pabaigos ar kitokio draudžiamojo įvykio – mokamos vienkartinės arba periodinės draudimo išmokos.


Dėl draudimo bendrovės išmokos gyventojui

Remiantis LR draudimo įstatymo 121 str. 1 dalimi, draudėjas – fizinis asmuo turi teisę vienašališkai nutraukti gyvybės draudimo sutartį, kurios terminas yra ne trumpesnis kaip 6 mėnesiai, apie tai raštu pranešęs draudikui per 30 dienų nuo momento, kai jam buvo pranešta apie sudarytą draudimo sutartį (lengvatinė sutarties nutraukimo sąlyga). Atkreiptinas dėmesys, kad šio straipsnio 2 dalyje yra nurodoma, kad aptartu atveju nutraukus gyvybės draudimo sutartį, draudikas privalo grąžinti draudėjui visą sumokėtą draudimo įmoką, išskyrus šio straipsnio 3 dalyje nustatytą išimtį. Numatyta išimtis yra taikoma nutraukus gyvybės draudimo sutartį, susijusią su investiciniais fondais, t. y. kai investavimo rizika tenka draudėjui. Tuomet draudikas turi teisę grąžinti draudėjui jo sumokėtų draudimo įmokų sumą, perskaičiuotą pagal investavimo rezultatą, patirtą per draudimo sutarties galiojimo laikotarpį.

Atsižvelgiant į nagrinėjamą situaciją, gyventojui nutraukus gyvybės draudimo sutartį po 10 metų, lengvatinė sutarties nutraukimo sąlyga nebebūtų taikoma, gyvybės draudimo išmoka gyventojui būtų išmokama, atsižvelgiant į gyvybės draudimo sutartyje numatytas sąlygas.

Dėl gyvybės draudimo išmokos apmokestinimo GPM

Tuo atveju, jeigu draudimo bendrovė pagal draudimo sutarties sąlygas gyventojui išmoka gyvybės draudimo išmoką, dėl išmokos apmokestinimo turėtų būti atsižvelgiama į LR gyventojų pajamų mokesčio įstatymo (toliau – GPMĮ) 17 straipsnio nuostatas.

Remiantis GPMĮ 17 str. 1 d. 10 punktu, pasibaigus draudimo sutarties galiojimo terminui gauta gyvybės draudimo išmoka pagal gyvybės draudimo sutartį, sudarytą nuo 2003 m. sausio 1 d., kurioje numatyta, kad draudimo išmoka išmokama ne tik įvykus draudžiamajam įvykiui, bet ir pasibaigus draudimo sutarties galiojimo terminui, jeigu gyvybės draudimo sutarties terminas yra ne trumpesnis kaip 10 metų ir išmokos gavimo momentu išmokos gavėjas yra jaunesnis negu 26 metų, taip pat nutraukus tokią sutartį mokamos sumos, jeigu sutartis nutraukta ne anksčiau kaip praėjus 10 metų nuo jos sudarymo dienos ir išmokos gavėjas yra jaunesnis negu 26 metų. Išmokos gavėjo amžius yra nustatomas išmokos gavimo momentu. Taigi, pagal GPMĮ 17 str. 1 d. 10 punktą, nutraukus gyvybės draudimo sutartį, mokamos sumos priskiriamos neapmokestinamosioms pajamoms, tik jeigu yra tenkinamos šios sąlygos:

    1. gyvybės draudimo sutartis sudaryta nuo 2003 m. sausio 1 d., ir

    1. sutartyje numatyta, kad draudimo išmoka išmokama ne tik įvykus draudžiamajam įvykiui, bet ir pasibaigus draudimo sutarties galiojimo terminui, ir

    1. sutarties terminas yra ne trumpesnis kaip 10 metų, ir

    1. sutartis nutraukta ne anksčiau kaip praėjus 10 metų nuo jos sudarymo dienos, ir

    1. išmokos gavėjas yra jaunesnis negu 26 metų.

Jeigu išmokos gavėjas yra vyresnis negu 26 metų, gali būti taikoma kita GPMĮ 17 straipsnyje nustatyta lengvata.

GPMĮ 17 str. 1 d. 9 punkto lengvata nutraukus gyvybės draudimo sutartį galėtų būti taikoma, jeigu:

  • gyvybės draudimo sutartis sudaryta nuo 2003 m. sausio 1 d. iki 2012 m. gruodžio 31 d. ir

  • sutarties terminas yra ne trumpesnis kaip 5 metų, ir

  • sutartis nutraukta ne anksčiau kaip praėjus 5 metams nuo jos sudarymo dienos, ir

  • išmokos gavimo momentu gyventojas yra sulaukęs 55 metų, arba

  • išmokos gavimo momentu išmokos gavėjui yra nustatytas 0–25 proc. ar 30–40 proc. darbingumo lygis, arba

  • išmokos gavėjas yra neįgalus vaikas, kuriam nustatytas specialusis nuolatinės slaugos poreikis.

GPMĮ 17 str. 1 d. 11 punkto lengvata gali būti taikoma išmokos daliai, viršijančiai įmokas. Tačiau vien šios aplinkybės buvimas dar nereiškia, kad galima taikyti minėto straipsnio lengvatą, kadangi yra numatytos sąlygos, analogiškos GPMĮ 17 str. 1 d. 10 punktui, išskyrus tai, kad šiame punkte nėra numatyta išmokos gavėjo amžiaus riba.

GPMĮ 17 str. 1 d. 12 punktas taikomas gyvybės draudimo sutartims, sudarytoms nuo 2003 m. sausio 1 d. ir sutartims, sudarytoms pagal LR papildomo savanoriško pensijų kaupimo įstatymą ar LR profesinių pensijų kaupimo įstatymą, ar kitų užsienio valstybių įstatymus, reglamentuojančius analogiškas pensijų kaupimo nuostatas. Lengvata taikoma išmokos daliai, atitinkančiai sumokėtų įmokų sumą. Nutraukus gyvybės draudimo sutartį, neapmokestinamosioms gyventojo pajamoms priskiriamos grąžinamos įmokos, kurias mokėjo gyventojas ir kurios nebuvo atimamos iš pajamų GPMĮ 21 straipsnio nustatyta tvarka. Atkreiptinas dėmesys, kad svarbu nustatyti, kas pagal sutartį mokėjo įmokas (fizinis ar juridinis asmuo) ir ar mokamos įmokos buvo atimamos iš pajamų GPMĮ 21 straipsnyje nustatyta tvarka.

Apibendrinant, gyventojui gavus gyvybės draudimo išmoką nutraukus gyvybės draudimo sutartį, netenkinant nors vienos sąlygos, išmoka nebus pripažįstama gyventojo neapmokestinamosiomis pajamomis. Tokiu atveju būtų taikomos GPMĮ nuostatos, reglamentuojančios apmokestinamųjų pajamų mokesčio apskaičiavimą, ir taikomas standartinis 15 proc. mokesčio tarifas.

Nagrinėjant pateiktą situaciją, gyventojui gyvybės draudimo išmoka nebūtų apmokestinama GPM, jeigu tenkintų vienos iš minėtų GPM lengvatų sąlygas.

Apibendrinant tai, kas išdėstyta, siekiant nustatyti, ar gyventojui atsiranda prievolė mokėti GPM už gautą gyvybės draudimo įmoką, būtina įvertinti visas aplinkybes, galinčias turėti įtakos apmokestinimui – draudimo sutarties sąlygas, jos sudarymo ir nutraukimo momentą, išmokos gavėjo amžių ir kita.

Ar loterijos bilieto pardavimas sukelia mokestinių prievolių?

Ar loterijos bilieto pardavimas sukelia mokestinių prievolių?

aktualijos

Apskaitos, audito ir mokesčių aktualijos,
2014-04-01 Nr. 13
Mokesčių ekspertė,
UAB „Fidexperta“ vadovė
Rūta BILKŠTYTĖ

Situacija

Nuolatinis Lietuvos gyventojas, įsigijęs loterijos bilietą, televizinio žaidimo metu laimėjo kelionę į Egiptą. Kelionės vertė – 3 000 Lt. Kadangi gyventojas yra senyvo amžiaus, jis planuoja šį loterijos bilietą, kuriuo laimėta kelionė, parduoti savo kaimynui už 2 000 Lt.

Klausimas

Ar gyventojams atsiranda mokestinių prievolių, susijusių su bilieto pirkimo ir pardavimo sandoriu? Jei taip, tai kokių?

Gyventojui, vykdančiam pirkimo ir pardavimo sandorius ir siekiančiam tinkamai vykdyti savo mokestines prievoles, reikia atsižvelgti į parduodamo turto rūšį ir įvertinti gaunamų pajamų pobūdį.

Dėl mokestinių prievolių pardavėjui

Remiantis LR gyventojų pajamų mokesčio įstatymo (toliau – GPM įstatymas) 3 straipsniu, gyventojų pajamų mokestį (GPM) moka pajamų gavęs ir (arba) pajamų uždirbęs gyventojas. Vadovaujantis GPM įstatymo nuostatomis, turto pardavimo apmokestinamosios pajamos apskaičiuojamos kaip skirtumas tarp gautų pardavimo pajamų ir to turto įsigijimo kainos, įskaitant sumokėtus su šio turto įsigijimu susijusius teisės aktuose nustatytus privalomus mokėjimus. Atsižvelgiant į GPM įstatymo 17 straipsnyje įtvirtintą lengvatą, iš turto įsigijimo kainos ir kitų GPM įstatymo 19 straipsnyje nurodytų su šio turto pardavimu susijusių išlaidų, skirtumas, neviršijantis 8 000 Lt, yra neapmokestinamas. Atkreiptinas dėmesys, kad leidžiama atimti tik tas sumas, kurios pagrindžiamos dokumentais, turinčiais visus LR buhalterinės apskaitos įstatyme ir kituose teisės aktuose numatytus privalomus apskaitos dokumentų rekvizitus.

Teisės aktuose nustatytų privalomų mokėjimų sumokėjimas turi būti pagrįstas šių sumų sumokėjimą patvirtinančiais dokumentais. Jeigu Lietuvos Respublikos gyventojas neturi įsigijimo kainą patvirtinančių dokumentų, pajamų mokestis turi būti skaičiuojamas nuo visų gautų turto pardavimo pajamų. Nuolatinio Lietuvos Respublikos gyventojo pajamos už turto pardavimą ar kitokį perleidimą nuosavybėn apmokestinamos taikant 15 proc. GPM tarifą.

Taigi, nagrinėjant pateiktą situaciją, gyventojas bilietą parduoda už 2 000 litų, todėl, atsižvelgiant į GPM įstatymo nuostatas, šioms pajamoms taikoma GPM lengvata – gyventojui neatsiranda prievolė mokėti GPM nuo bilieto, kuriuo laimėta kelionė, pardavimo pajamų.

Dėl mokestinių prievolių pirkėjui

Ši situacija nėra vienareikšmė ir aiškiai reglamentuota. Pagal mokesčių administratorių, šiuo atveju gali būti įžvelgiama nauda pirkėjui.

Vadovaujantis GPM įstatymo 2 str. 15 dalimi, pajamos natūra apibrėžiamos kaip neatlygintinai, mainais arba lengvatine kaina (konkrečiam gyventojui dėl tam tikrų interesų ar sandorių įtakos nustatyta mažesne negu tikroji rinkos kaina) gautas nuosavybėn arba naudoti (neįgyjant nuosavybės teisės) turtas arba gautos paslaugos, taip pat kita gauta nauda, jei naudos davėjas turėjo tikslą naudą duoti konkrečiam asmeniui, kai gauto turto, paslaugos ar kitos naudos ekvivalentas pinigine išraiška, pagal GPM įstatymo nuostatas, būtų priskiriamas pajamoms. GPM įstatymo 9 straipsnio nuostatos gali būti taikomos, kai gyventojo gautas turtas, paslaugos ar kita nauda ne pinigais pagal GPM įstatymo nuostatas yra laikoma pajamomis, kaip tai apibrėžta GPM įstatymo 2 str. 14 dalyje, ir yra tenkinamos visos pajamas natūra apibrėžiančioje sąvokoje įvardytos sąlygos, t. y.:

– turto ar paslaugų davėjo ir naudos gavėjo tarpusavio santykiai yra pagrįsti siekimu duoti (gauti) ekonominę naudą ir

– siekis duoti (gauti) naudą yra kilęs dėl tam tikrų interesų ar sandorių įtakos, ir

– naudos davėjas siekia duoti naudą konkrečiam gyventojui.


Kadangi gyventojas (pirkėjas) sumokėjo dalį kelionės vertės, todėl, vadovaujantis GPM įstatymo 9 str. 5 dalimi, jo sumokėta suma būtų mažinama pajamų natūra vertė ir gyventojo gauta nauda būtų pajamų natūra davėjo už kelionę tikrosios rinkos vertės ir gyventojo sumokėtos sumos skirtumas. Šiuo atveju, tikroji rinkos vertė, kaip nurodyta, yra 3 000 Lt, o kaimynas kelionę perka už 2 000 Lt, taigi kaimynui susidarytų 1 000 Lt nauda. Natūra gautos pajamos apmokestinamos pagal tokias pat taisykles, kaip ir gautos pinigais, taikant GPM įstatymo 6 straipsnyje nustatytus mokesčio tarifus. Pagal konkrečią situaciją būtų taikomas 15 proc. GPM tarifas.

Tačiau pažymėtina, kad pajamų, gautų natūra, nuostatos taikomos tik esant siekiui duoti ar gauti naudą, todėl kiekviena situacija turi būti vertinama individualiai, atsižvelgiant į faktines aplinkybes, tarp šalių susiklosčiusius santykius, jų susitarimų turinį ir kita.

Ar laivo nuoma apmokestinama PVM?

Ar laivo nuoma apmokestinama PVM?

aktualijos

Apskaitos, audito ir mokesčių aktualijos
2014-03-25 Nr. 12
Mokesčių ekspertė,
UAB „Fidexperta“ vadovė
Rūta BILKŠTYTĖ

Situacija

UAB A nuosavybės teise priklauso barža, į kurią nutiestos visos būtinos komunikacijos ir kuri plūduriuoja Neries upėje. Prie krantinės barža pritvirtinta tvirtinimais, kuriuos be sudėtingų mechaninių veiksmų ir darbų sunku pašalinti. Žiemą barža taip pat paliekama pritvirtinta prie kranto.

UAB A baržoje įrengė kavinę, kuriai įsigytų prekių ir paslaugų PVM įtraukė į PVM atskaitą. Barža upės vaga neplaukioja, kadangi neturi motoro.Atsižvelgiant į tai, kad barža nuolat stovi toje pačioje vietoje, jai suteiktas adresas. UAB A nusprendė baržą išnuomoti 5 metams.

Klausimas

Ar UAB A, išnuomodama baržą, privalo nuomos paslaugas apmokestinti PVM? Ar UAB A atsiranda prievolė tikslinti PVM atskaitą dėl baržoje įrengtai kavinei įsigytų prekių ir paslaugų, atsižvelgiant į tai, kad barža išnuomojama?

Dėl baržos nuomos paslaugų apmokestinimo PVM

Remiantis LR pridėtinės vertės mokesčio įstatymo (toliau – PVM įstatymas) 2 str. 13 dalimi, barža (kuri yra plokščiadugnis laivas, paprastai naudojamas kroviniams iki 12 000 tonų pervežti upėmis, kanalais, ežerais ar jūromis) būtų laikoma kilnojamuoju daiktu, kadangi, pagal PVM įstatymo nuostatas, nepatenka į nekilnojamųjų daiktų sąvoką. Prie nekilnojamųjų daiktų yra priskiriama žemė ar kitas daiktas, kurio negalima perkelti iš vienos vietos į kitą, nepakeitus jo paskirties ir iš esmės nesumažinus jo vertės.

Nuoma, kai viena šalis (nuomotojas) įsipareigoja duoti nuomininkui daiktą laikinai valdyti ir naudotis juo už užmokestį, o kita šalis (nuomininkas) įsipareigoja mokėti nuomos mokestį, pagal PVM įstatymo nuostatas laikoma paslaugų teikimu. Nuomos sutarties dalykas gali būti bet kokie nesunaudojamieji daiktai. Nuomotojas gali būti išnuomojamo daikto savininkas arba asmuo, kuriam teisę išnuomoti svetimą daiktą suteikia įstatymai ar to daikto savininkas.

Atsižvelgiant į tai, kad apmokestinamasis asmuo, t. y. UAB A, teikia paslaugas, pagal PVM įstatymo 71 str. 1 dalį yra prievolė skaičiuoti PVM ir mokėti jį į biudžetą. Šiuo atveju taikytinas standartinis 21 proc. PVM tarifas.

Tačiau, vadovaujantis LR civilinio kodekso (toliau – CK) 1.98 str. 3 dalimi, nekilnojamiesiems daiktams prilyginami laivai ir orlaiviai, kuriems įstatymu nustatyta privaloma teisinė registracija. Tokios pačios pozicijos laikosi ir Europos Teisingumo Teismas (toliau – ETT), nagrinėdamas panašią situaciją dėl baržos nuomos. Pagal ETT praktiką, tam, kad statinys būtų laikomas nekilnojamuoju turtu, siekiant taikyti taisykles PVM srityje, jis nebūtinai turi būti neatsiejamai pritvirtintas prie žemės. Savo poziciją ETT grindžia tuo, kad nekilnojamojo turto finansinės nuomos ir nuomos sąvoka apima baržos, kuri yra pritvirtinta nelengvai pašalinamais tvirtinimais prie upės kranto ir vagos bei kuri yra apribotoje ir identifikuojamoje švartavimosi vietoje upėje ir pagal nuomos sutartį išimtinai skirta nuolat naudoti, įskaitant jai priklausančią švartavimosi vietą ir pontoninį tiltą.

Atkreiptinas dėmesys, kad tuo atveju, kai nekilnojamasis pagal prigimtį daiktas, kurio nuoma, pagal 31 str. 1 arba 2 dalį, PVM neapmokestinama, yra nuomojamas apmokestinamajam asmeniui, PVM mokėtojui, ir šį nekilnojamąjį daiktą išnuomoja PVM apmokestinamasis asmuo, jis turi pasirinkimo teisę – skaičiuoti arba neskaičiuoti PVM nuo nuomos. Šis pasirinkimas galioja ne trumpiau kaip 24 mėn. visiems jo sudaromiems atitinkamiems sandoriams. Mokesčių mokėtojas apie tokį savo pasirinkimą turi informuoti mokesčių administratorių. Jeigu apmokestinamasis asmuo nekilnojamąjį pagal prigimtį daiktą, kurio nuoma, pagal PVM įstatymo 31 str. 1 arba 2 dalį, PVM neapmokestinama, tęstinį laikotarpį nuomoja apmokestinamajam asmeniui, PVM mokėtojui, ir tokią nuomą apmokestina PVM, laikoma, kad asmuo pasirinko skaičiuoti PVM už atitinkamų nekilnojamųjų daiktų nuomą, neatsižvelgiant į tai, kad toks pasirinkimas nebuvo deklaruotas apskrities valstybinėje mokesčių inspekcijoje.

Vadinasi, baržos nuoma gali būti apmokestinama arba neapmokestinama PVM, atsižvelgiant į tai, ar kilnojamojo, ar nekilnojamojo daikto nuoma būtų laikoma baržos nuoma. Valstybinės mokesčių inspekcijos pozicija šiuo klausimu yra nevienareikšmė.

[content_protector password=”fidexperta”]Dėl PVM atskaitos tikslinimo

Pagal pateiktą situaciją, PVM atskaita turėtų būti tikslinama, jeigu UAB A baržą prilygintų nekilnojamajam turtui ir, vadovaudamasi PVM įstatymo nuostatomis, pasirinktų nuomoti be PVM. Tokiu atveju atsirastų mišri veikla, kadangi PVM mokėtojas vykdytų ne tik PVM įstatymo 58 str. 1 dalyje nurodytą veiklą, bet ir kitą veiklą. Remiantis PVM įstatymo 66 str. 2 dalimi, paaiškėjus, kad prekės ir (arba) paslaugos, jeigu jų pirkimo ir (arba) importo PVM ar jo dalis buvo įtraukta į atskaitą, pradėtos naudoti kitai negu PVM įstatymo 58 str. 1 dalyje nurodytai veiklai, arba prarandamos, PVM atskaita tikslinama to mokestinio laikotarpio, kurį paaiškėjo minėtos aplinkybės, PVM deklaracijoje atitinkamai didinant mokėtiną į biudžetą (mažinant grąžintiną iš biudžeto) PVM sumą. Taigi, jeigu UAB A, apmokestinamasis asmuo, PVM mokėtojas, pasirinktų nuomoti baržą be PVM, jai atsirastų prievolė tikslinti PVM atskaitą. Pažymėtina, kad ilgalaikio turto PVM atskaita tikslinama 10 metų. Tuo atveju, jeigu barža būtų nuomojama su PVM, dėl baržos nuomos prievolė tikslinti PVM atskaitą nekiltų.

Atsižvelgiant į tai, norint nustatyti, ar laivo nuoma yra apmokestinama PVM, pirmiausia reikia išsiaiškinti, kokiai daiktų rūšiai, t. y. kilnojamiesiems ar nekilnojamiesiems daiktams, laivas pagal konkrečią situaciją yra priskiriamas. Esant tam tikroms aplinkybėms, nuomotojas turėtų teisę pasirinkti – skaičiuoti PVM nuo nuomos, ar ne.

[/content_protector]

Mažosios bendrijos privalumai ir trūkumai, lyginant su kitomis veiklos formomis

Mažosios bendrijos privalumai ir trūkumai, lyginant su kitomis veiklos formomis

aktualijos

Apskaitos, audito ir mokesčių aktualijos
2014-03-18 Nr. 11
Mokesčių ekspertė,
UAB „Fidexperta“ vadovė
Rūta BILKŠTYTĖ

Situacija

Trys draugai nori pradėti fotografavimo verslą ir įkurti fotografijos studiją. Būtų fotografuojama ne tik studijoje, bet ir įvairiuose renginiuose. Du iš jų yra fotografai, o trečiasis užsiima klientų paieška, organizuoja fotografijos studijos reklamą ir kita. Didelio pradinio kapitalo jie neturi. Veiklos sąnaudos būtų iš patalpų nuomos ir fotografijos įrangos įsigijimo.

Klausimas

Kokią verslo formą pasirinkti – steigti uždarąją akcinę bendrovę, mažąją bendriją ar įregistruoti individualią veiklą?

Turėdamas aiškią savo veiklos viziją, asmuo, pradedantis verslą, pirmiausia turi nuspręsti, kokią veiklos formą jam pasirinkti. Taigi, iš esmės tenka pasirinkti, ar verslą vykdyti verčiantis individualia veikla, ar steigti juridinį asmenį.

Mažosios bendrijos samprata

LR mažųjų bendrijų įstatymo (toliau – MB įstatymas) 2 straipsnyje pateikiama mažųjų bendrijų samprata, kuria yra apibrėžiami pagrindiniai mažosios bendrijos (toliau – MB) požymiai, t. y. MB yra ribotos civilinės atsakomybės privatusis juridinis asmuo – įmonė, kurios visi nariai yra fiziniai asmenys. Nurodyta, kad gali būti ne daugiau kaip 10 narių ir MB buveinė turi būti Lietuvos Respublikoje.

MB steigimas

MB gali steigti tiek Lietuvos Respublikos fiziniai asmenys, tiek ir užsienio valstybių fiziniai asmenys. Pažymėtina, kad steigti MB gali vienas steigėjas, daugiau nei vienas steigėjas, tačiau, kaip minėta, steigėjų neturi būti daugiau kaip dešimt. MB steigimas priklauso nuo pasirinkto steigimo būdo – elektroniniu ar neelektroniniu būdu – ir jos steigėjų skaičiaus. Remiantis MB įstatymo 3 str. 2 dalimi, jeigu steigėjas yra vienas asmuo, sudaromas MB steigimo aktas ir parengiami MB nuostatai. Steigiant dviem ir daugiau asmenų, sudaroma MB steigimo sutartis ir MB nuostatai. Kai MB steigiama elektroniniu būdu, reikalaujami dokumentai turi būti pateikiami tiesiogiai Juridinių asmenų registro tvarkytojui, taip pat turi būti laikomasi kitų steigimo elektroniniu būdu sąlygų. Steigiant MB neelektroniniu būdu, prieš teikiant dokumentus Juridinių asmenų registro tvarkytojui, jie turi būti pateikti notarui patvirtinti prašyme surašytų duomenų tikrumą, nuostatų atitiktį įstatymų reikalavimams ir faktą, kad MB galima registruoti. Taigi, MB laikoma įsteigta nuo jos įregistravimo Juridinių asmenų registre. Įregistravus MB, jos steigėjai tampa MB nariais.

MB gali turėti ir įgyti bet kokias civilines teises ir pareigas, išskyrus tas, kurioms atsirasti reikalingos tokios fizinio asmens savybės kaip lytis, amžius ir giminystė. MB, kaip ir kiti privatieji juridiniai asmenys, gali verstis ta veiklos rūšimi, kuri nėra uždrausta teisės aktų. Įstatymų nustatytais atvejais juridiniai asmenys, taip pat ir MB, gali imtis tam tikros rūšies veiklos tik gavę įstatymų nustatyta tvarka išduotą licenciją ar leidimą.

MB civilinė atsakomybė

MB išskirtinumą lemia nario ribota civilinė atsakomybė, galimybė perleisti nario teises ir, raštu pranešus MB, savanoriškai pasitraukti iš MB. MB nario įnašas yra nariui nuosavybės teise priklausantis turtas, perduotas MB. Įnašai į MB gali būti tiek piniginiai, tiek nepiniginiai, tačiau negali būti darbai ir paslaugos. Taip pat nėra reikalavimo dėl minimalaus kapitalo dydžio, jį nusistato patys MB nariai. Pelnas skirstomas proporcingai įnešto įnašo dydžiui, tačiau MB nuostatuose gali būti nustatyta kitaip. MB neprivalo turėti vadovo, verslo egzistavimas paremtas asmeninėmis savybėmis grįsto bendradarbiavimo principu. Atkreiptinas dėmesys, kad sprendimą dėl MB nario ar kito asmens, kuris tvarkys MB apskaitą, priima MB narių susirinkimas, t. y. MB apskaitą gali tvarkyti pats MB narys.

MB mokesčiai

MB narys moka gyventojų pajamų mokestį (toliau – GPM), kuriam taikomas 15 proc. tarifas, valstybinio socialinio draudimo (toliau – VSD) įmokas – 26,3 proc. ir privalomojo sveikatos draudimo (toliau – PSD) 9 proc. įmokas nuo gautų lėšų, priskiriamų prie su darbo santykiais susijusių pajamų. MB narys – vadovas moka tik 15 proc. GPM nuo gauto atlygio už vadovo paslaugas. MB, kaip juridiniam asmeniui, apmokestinamasis pelnas apmokestinamas standartiniu 15 proc. pelno mokesčio tarifu. Tačiau, pagal Pelno mokesčio įstatymą (toliau – PM įstatymas), MB turi teisę taikyti ir lengvatinį 5 proc. tarifą, jeigu atitinka visas lengvatai taikyti sąlygas. Taip pat MB moka 0,2 proc. įmokas į Garantinį fondą nuo apskaičiuoto darbuotojams darbo užmokesčio. Įmokos į Garantinį fondą nėra mokamos nuo MB vadovo ar narių gautų pajamų. Atsižvelgiant į MB išmokamų pajamų klasę, t. y. A ar B klasė, atsiranda prievolė arba MB, arba pajamas gaunančiam asmeniui sumokėti GPM.

MB nario mokami mokesčiai

Mokestis Taikomas tarifas

Pajamos =   apmokestinamosios pajamos

10 000 Lt

50 000 Lt

100 000 Lt

500 000 Lt

GPM

15 %

1 500 Lt

7 500 Lt

15 000 Lt

75 000 Lt

VSD

26,3 %

2 630 Lt

13 150 Lt

26 300 Lt

131 500 Lt

PSD

9 %

900 Lt

4 500 Lt

9 000 Lt

45 000 Lt

Iš viso mokesčių

5 030 Lt

25 150 Lt

50 300 Lt

251 500 Lt

Mokestinė našta

50,3 %

50,3 %

50,3 %

50,3 %

MB vadovo mokami mokesčiai

Mokestis Taikomas tarifas

Pajamos =   apmokestinamosios pajamos

10 000 Lt

50 000 Lt

100 000 Lt

500 000 Lt

GPM

15 %

1 500 Lt

7 500 Lt

15 000 Lt

75 000 Lt

Iš viso mokesčių

1 500 Lt

7 500 Lt

15 000 Lt

75 000 Lt

Mokestinė našta

15 %

15 %

15 %

15 %

Vadinasi, MB skirta žmonėms, siekiantiems kurti smulkųjį, nereikalaujantį didelių investicijų, šeimos verslą. Taip pat tiems, kurie vienas kitą gerai pažįsta ir nori dalyvauti MB valdyme ir veikloje.

Uždarosios akcinės bendrovės samprata

LR akcinių bendrovių įstatymo (toliau – AB įstatymas) 2 straipsnyje yra pateikiami uždarosios akcinės bendrovės (toliau – UAB) samprata ir veiklos požymiai. Bendrovė yra įmonė, kurios įstatinis kapitalas padalytas į dalis, vadinamas akcijomis. UAB yra ribotos civilinės atsakomybės privatusis juridinis asmuo. Nustatytas maksimalus steigėjų skaičius – 249 akcininkai.

UAB steigimas

UAB steigėjais gali būti ir fiziniai, ir juridiniai asmenys. Kiekvienas bendrovės steigėjas turi įsigyti bendrovės akcijų ir tapti jos akcininku. Akcininkui skiriamų dividendų dydis yra proporcingas jam priklausančių akcijų nominaliai vertei. Remiantis AB įstatymo 7 str. 1 dalimi, steigiant bendrovę dviem ar daugiau steigėjų, yra sudaroma steigimo sutartis, o kai bendrovę steigia vienas steigėjas, sudaromas bendrovės steigimo aktas. Steigti galima tiek elektroniniu, tiek neelektroniniu būdu. Bendrovė laikoma įsteigta nuo jos įregistravimo Juridinių asmenų registre. Vadovaujantis AB įstatymo 11 str. 2 dalimi, bendrovė yra įregistruojama po to, kai yra įvertinti nepiniginiai įnašai, kuriais iš dalies apmokamos akcijos, sudaryta steigimo sutartis ar steigimo aktas, pasirašyti steigiamos bendrovės įstatai, įmokėti visi pradiniai įnašai už pasirašytas akcijas, įvyko steigiamasis susirinkimas, kuriame išrinktas pagal bendrovės įstatus visuotinio akcininkų susirinkimo renkamas bendrovės organas, patvirtinta steigimo ataskaita, išrinktas bendrovės vadovas ir įvykdytos kitos steigti reikalingos prievolės.

UAB valdymas

UAB turi turėti visuotinį akcininkų susirinkimą ir vienasmenį valdymo organą – bendrovės vadovą. Gali būti sudaromas kolegialus priežiūros organas – stebėtojų taryba ir kolegialus valdymo organas – valdyba. Su bendrovės vadovu sudaroma darbo sutartis. Taigi, santykiuose su kitais asmenimis UAB vardu veiks vadovas. Atkreiptinas dėmesys, kad, norint įsteigti UAB, yra nustatytas 10 000 litų minimalus kapitalo dydis.

UAB mokesčiai

UAB moka 15 proc. dydžio pelno mokesčio tarifą, tačiau, tenkinant lengvatinio tarifo sąlygas, galimas ir 5 proc. tarifo mokestis. Nuo įmonės darbuotojo atlyginimo mokamos VSD ir PSD įmokos. Darbdavys savo lėšomis nuo darbuotojo darbo užmokesčio privalo sumokėti 30,98 proc. įmokas „Sodrai“. Taip pat iš darbuotojo darbo užmokesčio yra išskaičiuojamos 9 proc. įmokos „Sodrai“ (PSD, VSD) ir 15 proc. GPM. Darbdavys taip pat privalo mokėti 0,2 proc. įmokas į Garantinį fondą.

Taigi, UAB patartina steigti siekiant plėtoti veiklą, pritraukti papildomų investicijų, planuojant didinti kapitalą.

Individualios veiklos samprata

Individuali veikla – tai savarankiška veikla, kuria versdamasis gyventojas siekia gauti pajamų ar kitokios ekonominės naudos per tęstinį laikotarpį:

  • savarankiška bet kokio pobūdžio komercinė arba gamybinė veikla, išskyrus nekilnojamųjų pagal prigimtį daiktų pardavimo ir (ar) nuomos veiklą;
  • savarankiška kūryba, mokslinė, profesinė, įskaitant laisvąsias profesijas, ir kita panašaus pobūdžio savarankiška veikla;
  • savarankiška sporto veikla;
  • savarankiška atlikėjo veikla.

Individualios veiklos sąvoka apima ir nenuolatinio Lietuvos gyventojo per nuolatinę bazę Lietuvoje vykdomą savarankišką veiklą.

Gyventojas laikomas vykdančiu individualią veiklą, jei jo sandoriams būdingas tam tikras tęstinumas, taip pat siekimas gauti ekonominės naudos. Atsitiktiniai sandoriai, kuriuose nėra „versliškumo“ elementų, negali būti laikomi individualia veikla.

Veiklos savarankiškumas pasireiškia per individualią veiklą vykdančio gyventojo santykį su kita sandorio šalimi, kuri turi iš esmės skirtis nuo darbdavio ir darbuotojo santykių, t. y. jo santykiuose su kita sandorio šalimi neturi būti darbo santykiams būdingų požymių – susitarimo dėl darbo apmokėjimo, darbo vietos ir funkcijų, darbo laiko, atostogų ir kita. Gyventojas pats sprendžia su savo veikla susijusius klausimus, dengia išlaidas, susijusias su veiklos vykdymu.

Individualios veiklos registravimas ir formos

Individualią veiklą galima vykdyti įsigijus verslo liudijimą arba įregistravus individualią veiklą pagal pažymą. Verslo liudijimai yra išduodami tik tam tikroms veiklos rūšims, taip pat galioja nustatyti apribojimai. Įregistravus individualią veiklą pagal pažymą, iš esmės galima vykdyti bet kurią ūkinę komercinę veiklą.

Individuali veikla pasižymi tuo, kad teisės aktuose nėra nustatyta jokių pradinio kapitalo reikalavimų. Galima veikti tiek vienam, tiek turėti samdomų darbuotojų. Taikoma supaprastinta buhalterinės apskaitos tvarkymo tvarka, tačiau, kaip minėta, yra apribotas vykdomos veiklos pasirinkimas.

[content_protector password=”fidexperta”]Mokesčiai pajamoms iš individualios veiklos

Įregistravus individualią veiklą pagal pažymą, mokamas 5 proc., išskyrus laisvąsias profesijas, GPM tarifas, taip pat 28,5 proc. VSD įmoka ir 9 proc. PSD įmoka nuo pusės apmokestinamųjų pajamų.

Individualios veiklos mokami mokesčiai

Mokestis Taikomas tarifas

Pajamos

10 000 Lt

50 000 Lt

100 000 Lt

500 000 Lt

Apmokestinamosios   pajamos

7 000 Lt

35 000 Lt

70 000 Lt

350 000 Lt

GPM

5 %

350 Lt

1750 Lt

3500 Lt

17 500 Lt

VSD

28,5 %

997,5 Lt

4987,5 Lt

9975 Lt

20 355,84 Lt

PSD

9 %

315 Lt

1575 Lt

3150 Lt

6428,16 Lt

Iš viso mokesčių

1662,5 Lt

8312,5 Lt

16 625 Lt

44 284 Lt

Mokestinė našta

16,63 %

16,63 %

16,63 %

8,86 %

Vadinasi, individualią veiklą rekomenduojama registruoti, jeigu verslą planuoja vykdyti vienas asmuo ar su keletu samdomų darbuotojų ir šią ūkinę komercinę veiklą numatoma užsiimti ribotą laiko tarpą (lengvas veiklos nutraukimas ir išregistravimas).

Nagrinėjant pateiktą situaciją, labiausiai tinkama verslo forma galėtų būti MB steigimas – minimalų kapitalą nusistatytų patys MB nariai, steigėjai būtų trys draugai, kurie vienas kitą gerai pažįsta ir nori dalyvauti MB valdyme ir veikloje. Tačiau, atsižvelgiant į siekiamus konkrečius tikslus, gali būti pasirenkama ir kita verslo forma.

Atsižvelgiant į tai, kas aprašyta, siekiant pasirinkti verslo formą, labai svarbu atsižvelgti į daugelį aplinkybių: veiklos pobūdį, turimo kapitalo dydį, atsakomybės laipsnį, mokėtinus mokesčius, steigėjų skaičių, veiklos vykdymo sudėtingumo laipsnį ir kita.

[/content_protector]